


Fachbeitrag 3 Min. Lesezeit
Forschungszulage: Wer sie erhält und wie das Verfahren abläuft
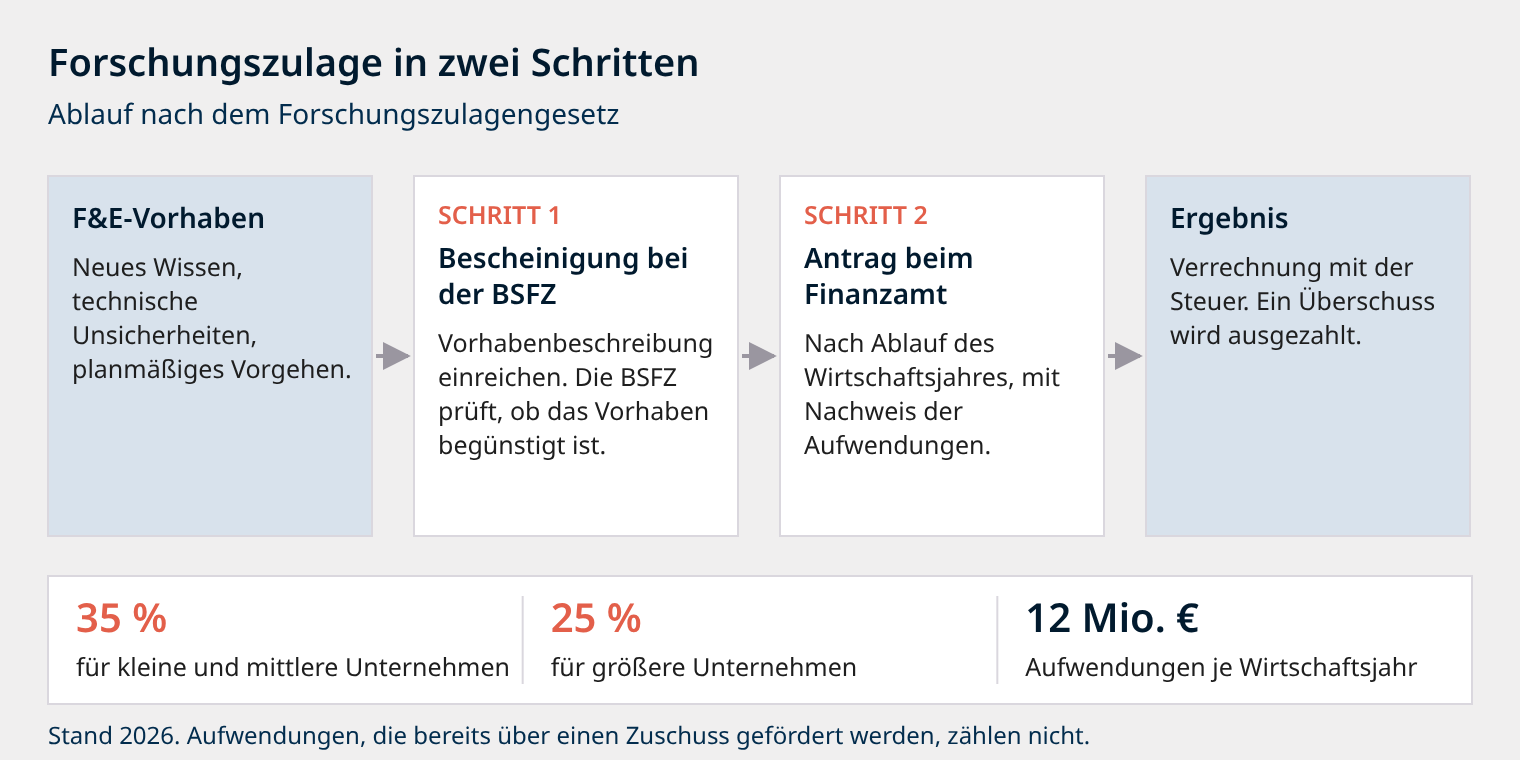
Die Forschungszulage erstattet 25 Prozent der förderfähigen F&E-Aufwendungen, kleinen und mittleren Unternehmen 35 Prozent. Sie steht jedem in Deutschland steuerpflichtigen Unternehmen offen und wird in zwei Schritten beantragt: Bescheinigung bei der BSFZ, dann Antrag beim Finanzamt.
Viele Unternehmen entwickeln neue Produkte und Verfahren, ohne die Forschungszulage zu nutzen. Häufig liegt das an der Annahme, sie sei nur für große Forschungsabteilungen oder bestimmte Branchen gedacht. Das Gegenteil ist der Fall: Die steuerliche Forschungszulage steht allen Unternehmen offen, die in Deutschland steuerpflichtig sind, unabhängig von Branche, Größe und Förderaufrufen.
Dieser Beitrag erklärt, welche Vorhaben in Frage kommen, wie hoch die Forschungszulage ist und wie das Verfahren in zwei Schritten abläuft.
Wer die Forschungszulage erhält
Rechtsgrundlage ist das Forschungszulagengesetz (FZulG). Anspruch haben Unternehmen, die in Deutschland steuerpflichtig sind und ein begünstigtes Forschungs- und Entwicklungsvorhaben durchführen. Es gibt keine Stichtage und keine begrenzten Fördertöpfe: Wer die Voraussetzungen erfüllt, erhält die Zulage. Das Vorhaben muss kein gefördertes Projekt sein. Auch eigenfinanzierte Entwicklungsarbeit zählt. Außen vor bleiben nur Aufwendungen, die bereits über einen Zuschuss gefördert werden.
Begünstigt sind Grundlagenforschung, industrielle Forschung und experimentelle Entwicklung. Entscheidend ist, dass das Vorhaben neues Wissen schafft, technische Unsicherheiten enthält und planmäßig durchgeführt wird. Die Weiterentwicklung eines bestehenden Produkts kann dazu gehören, wenn sie über den Stand der Technik hinausgeht. Routinearbeiten, reine Anpassungen und Marktforschung zählen nicht.
Wie hoch die Forschungszulage ist
Die Forschungszulage beträgt 25 Prozent der förderfähigen Aufwendungen, für kleine und mittlere Unternehmen 35 Prozent. Seit 2026 werden bis zu 12 Mio. Euro förderfähige Aufwendungen je Wirtschaftsjahr berücksichtigt.
| Unternehmen | Satz | Förderfähige Aufwendungen je Wirtschaftsjahr |
|---|---|---|
| Kleine und mittlere Unternehmen | 35 % | bis 12 Mio. € |
| Größere Unternehmen | 25 % | bis 12 Mio. € |
Die Zulage wird mit der Einkommen- oder Körperschaftsteuer verrechnet. Übersteigt sie die Steuerschuld, wird der Rest ausgezahlt. Damit lohnt sie sich auch für junge Unternehmen, die noch keine Gewinne erzielen.
Schritt 1: Bescheinigung bei der BSFZ
Zuerst prüft die Bescheinigungsstelle Forschungszulage (BSFZ), ob das Vorhaben inhaltlich begünstigt ist. Dazu reichen Sie eine Vorhabenbeschreibung ein. Sie muss nachvollziehbar darlegen, worin die Neuheit besteht, welche technischen Risiken bestehen und wie das Vorhaben geplant ist.
Die Qualität dieser Beschreibung entscheidet über das Ergebnis. Bewährt hat sich eine klare Gliederung: Ausgangslage und Stand der Technik, Ziel und Neuheit, Unsicherheiten, Arbeitsplan. Eine Recherche zum Stand der Technik hilft, die Neuheit belastbar zu begründen.
Schritt 2: Antrag beim Finanzamt
Mit der Bescheinigung beantragen Sie die Forschungszulage beim Finanzamt, jeweils nach Ablauf eines Wirtschaftsjahres. Dabei weisen Sie die förderfähigen Aufwendungen nach, vor allem die Personalkosten der am Vorhaben beteiligten Mitarbeitenden.
Für diesen Schritt ist eine saubere Dokumentation wichtig: Wer hat wie viele Stunden am Vorhaben gearbeitet, und welche Aufwendungen sind angefallen? Den Antrag stellen Sie in der Regel gemeinsam mit Ihrer Steuerberatung.
Typische Fehler
- Zu allgemeine Vorhabenbeschreibung: Ohne konkrete technische Fragestellung lässt sich die Neuheit nicht prüfen.
- Fehlende Zeitaufzeichnung: Projektstunden, die nicht dokumentiert sind, lassen sich später kaum nachweisen.
- Doppelförderung: Aufwendungen, die bereits über einen Zuschuss gefördert werden, gehören nicht in die Forschungszulage.
- Verpasste Jahre: Zurückliegende Wirtschaftsjahre lassen sich nur nachholen, solange die Festsetzungsfrist läuft, in der Regel vier Jahre.
Fazit
Die Forschungszulage ist für viele Unternehmen die einfachste Form der F&E-Förderung: ohne Stichtag, ohne Wettbewerb um Budgets und auch rückwirkend. Wer seine Vorhaben früh dokumentiert und die Neuheit sauber begründet, sichert sich einen erheblichen Teil seiner Entwicklungskosten.
Häufige Fragen
Kann die Forschungszulage rückwirkend beantragt werden?
Ja. Die Forschungszulage kann für zurückliegende Wirtschaftsjahre beantragt werden, solange die steuerliche Festsetzungsfrist noch läuft, in der Regel vier Jahre. Voraussetzung ist eine Bescheinigung der BSFZ für das jeweilige Vorhaben.
Lässt sich die Forschungszulage mit Zuschüssen kombinieren?
Ja, wenn dieselben Aufwendungen nicht doppelt gefördert werden. Kosten, die bereits über ein Förderprogramm bezuschusst werden, fließen nicht zusätzlich in die Forschungszulage ein.
Muss das Vorhaben bereits abgeschlossen sein?
Nein. Die Bescheinigung der BSFZ kann vor, während oder nach dem Vorhaben beantragt werden. Den Antrag beim Finanzamt stellen Sie nach Ablauf des Wirtschaftsjahres für die dort angefallenen Aufwendungen.
Quellen
Dieser Beitrag dient der allgemeinen Information. Er ersetzt keine Rechts- oder Steuerberatung im Einzelfall. Maßgeblich sind die jeweiligen Richtlinien, Förderbescheide und gesetzlichen Vorschriften in ihrer aktuellen Fassung.
Redaktion Compenio